


AI関連投資の減速が2027年のグローバル景気と株式市場に与える影響
2026年11月13日
● ビッグテック5社の設備投資の伸び率は、2027年に概ね半減する見通しだ。米国の機械・機器投資と情報処理機器投資の伸びも概ね半減すると想定した試算では、世界全体の付加価値への押し下げはともに0.20%となり、景気の腰折れにはつながりにくいと考える
● 世界全体への影響は限定的でも、米国や関連機器を供給するアジア諸国への影響は相対的に大きい。AI関連の事業者や貸し手では信用問題が表面化し得るが、資金調達環境が大きく悪化しなければ、経済全体に広がる可能性は限られる。
● 景気の拡大基調が維持されれば、市場全体の増益が株価を支える。AI関連株では、半導体や関連機器などを供給する側の企業には需要の伸びの鈍化が重荷となる一方、投資側のビッグテックでは、収益化が進めば資金負担の増加が和らぎ、株価の支えとなる可能性がある。
● リスクはAI関連投資が減速にとどまらず減少に転じることだが、それはAIの収益化や投資回収に対する見方が相当厳しくなるか、規制や電力不足によって投資計画の実行が大きく滞る場合であり、現時点ではテールリスクと位置づけている。
米中間選挙や州知事選挙での民主党の勝利を受け、データセンター投資への規制強化が警戒されている。開発の一時停止を掲げた知事の当選が、直ちに投資の停止を意味するわけではないが、AIの収益化や投資回収への懸念が強まる中で、政治面の不確実性が加わった格好だ。
コンセンサスではビッグテック5社の来年の設備投資の増加率は半減
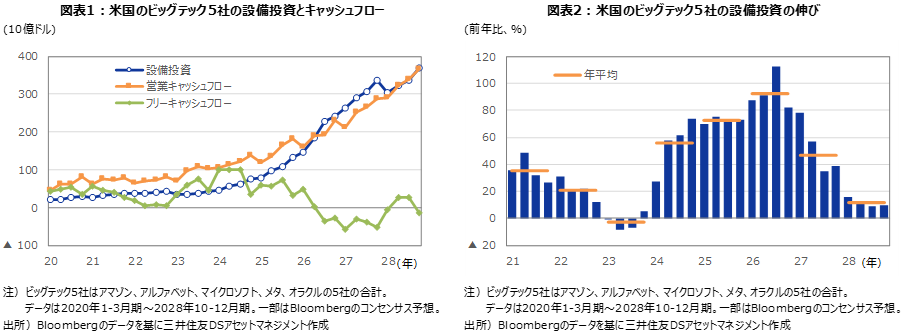
もっとも、市場は既に、データセンターを中心とするAI関連投資が来年に減速することをある程度見込んでいる。ビッグテック5社の設備投資の増加率は、Bloombergコンセンサス予想ベースで2026年の前年比92.6%増から2027年には46.6%増へと概ね半減する見通しである。コンセンサス通りとなれば、投資は増え続けるものの、景気を押し上げる力が弱まるということである(図表1、2)。
※個別銘柄に言及していますが、当該銘柄を推奨するものではありません。
投資の減速は、景気の腰折れにつながるか
それでは、米国でAI関連投資の伸びが鈍化した場合、マクロ的にどの程度の影響があるのか。企業の設備投資とGDP統計上の投資は対象範囲や概念が異なるため、直接的に比較・対応させることは難しい。そこで、ビッグテックの設備投資の伸び率半減というコンセンサスを参考に、米国の投資減速が経済全体に及ぼす影響を、二つのケースで試算した。
一つは機械・機器投資全体(ケース1)、もう一つは、その中でもAI関連投資により近いと考えられる情報処理機器投資(ケース2)である(図表3)。それぞれの伸びが2026年1〜9月から概ね半減する場合を想定した。具体的には、伸び率がケース1で10ポイント、ケース2で20ポイント低下すると置き、国際産業連関表を用いて波及効果を試算した。
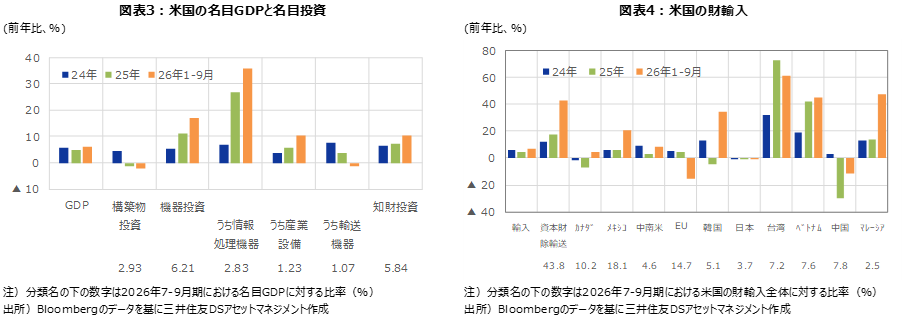
同期間の前年比伸び率は機械・機器投資全体が16.9%、情報処理機器投資が35.7%であり、半減に相当する低下幅は約8.5ポイント、約17.9ポイントとなる。試算では、これをやや上回る10ポイント、20ポイントとし、半減よりも少し厳しい想定を置いた。なお、構築物やソフトウェアへの投資減速は、今回の試算の対象としていない。
ケース1、ケース2ともに世界全体の付加価値を0.20%押し下げ
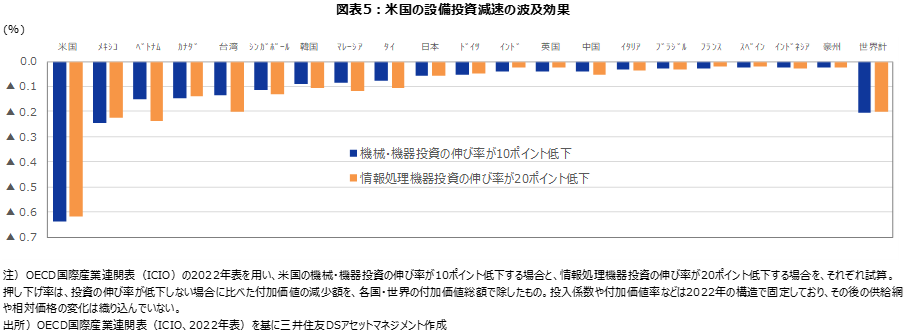
試算では、世界全体の付加価値が、投資の伸び率が低下しない場合に比べて、ケース1、ケース2ともに0.20%押し下げられる(図表5)。産業連関表による試算を、そのまま世界GDP成長率の下振れ幅とみなすことはできないが、景気への影響の大きさを測る目安にはなる。
当社では、世界経済の成長率を2026年3.1%、2027年3.5%と見ている。2027年の見通しには今回の投資減速を織り込んでおらず、試算は基本見通しに対する下押しリスクを測るものである。今回の試算が示す規模の押し下げであれば、成長の勢いは基本見通しより弱まっても、景気の腰折れにはつながりにくいと考えている。機械・機器投資を通じた影響を見る限り、今回想定した程度のAI関連投資の減速であれば、グローバル経済は吸収できるというのが、試算から得られる大きな示唆だ。
世界経済全体への影響は限定的でも、国や業種による差は大きい
国別では、米国の付加価値への押し下げがケース1で0.64%、ケース2で0.62%となり、当然ながら投資の中心である米国への影響が大きい。それ以外では、メキシコやカナダへの影響も大きいが、AI関連の供給網を担うアジアでは、ベトナムがケース1で0.15%、ケース2で0.24%、台湾がそれぞれ0.13%、0.20%、マレーシアがそれぞれ0.08%、0.12%となる。これらの国では、ケース2の影響が大きいのが特徴的である。日本についてはケース1、ケース2とも0.06%の押し下げとなった。
産業連関表は生産・貿易構造が一定という前提に立つ。一方、関税や経済のブロック化によって供給網は変わっている。米国のベトナム、台湾、マレーシアからの2026年1〜9月の輸入は、前年比でそれぞれ45.2%、61.2%、47.8%と大幅に増加している(前掲図表4)。ベトナムやマレーシアは、中国から米国へのハイテク関連財の迂回輸出の拠点となっている可能性もある。また、メモリなど一部のAI関連財では価格が大幅に上昇しており、輸入の増加には価格要因も含まれるが、関連分野の売上や収益を押し上げている可能性もある。こうした供給網や価格の変化を通じて、米国のAI関連投資への依存が高まっているなら、投資減速による関連国・産業への影響は、過去の構造に基づく試算以上に大きくなる可能性がある。
ただし、関連する国や業種への影響が試算以上に大きくなっても、世界経済全体への影響が同じように大きくなるとは限らない。AI需要が強いからといって、経済全体が一様に強くなるわけではなく、その恩恵は関連する国や業種に集中しやすい。イラン戦争による原油高の下押しがあったとはいえ、AI関連需要が強まった2026年の世界成長率は、2025年の3.5%から3.1%へと減速したと見られる。AI関連の旺盛な需要だけで、世界経済全体の減速を食い止められるわけではない。一方、今回の試算を見る限り、AI関連投資が減速にとどまるなら、それだけで世界経済が失速するとも考えにくい。
信用問題は、関連分野にとどまる公算が大きい
AI関連企業を巡るもう一つの懸念である信用問題については、関連分野での問題の表面化と、経済全体への波及を分けて見る必要がある。景気拡大が長期化するにつれて、過剰投資や過剰債務が蓄積し、投資回収が遅れる案件や借入依存度の高い事業者では、個別に問題が表面化し得る。AI関連需要に収益を依存する事業者や、そこに資金を集中させている貸し手には、世界経済全体の影響が小さくても、問題が生じる可能性がある。
ただ、信用問題が経済全体に広がりやすいのは、利上げなどで資金調達環境が厳しくなる、あるいは景気が失速して幅広い分野で需要や収益が落ち込む局面である。返済や借り換えの難しさが、多くの事業者に共通する問題となるためだ。今回想定した程度の投資減速であれば、経済全体の需要や収益が大きく落ち込むとは考えにくい。資金調達環境が大きく悪化しなければ、関連分野の信用問題が経済全体に広がる可能性は限られると見ている。
一時的な減速なら、業績拡大の流れは途切れない
2027年に米国でAI関連投資が明確に減速すれば、景気や株式市場の一時的な重荷となる可能性はある。それでも、景気の拡大基調が維持されれば、市場全体ではEPSの伸び率が鈍化しても増益基調は続き、株価の支えになると考えている(図表6~9)。
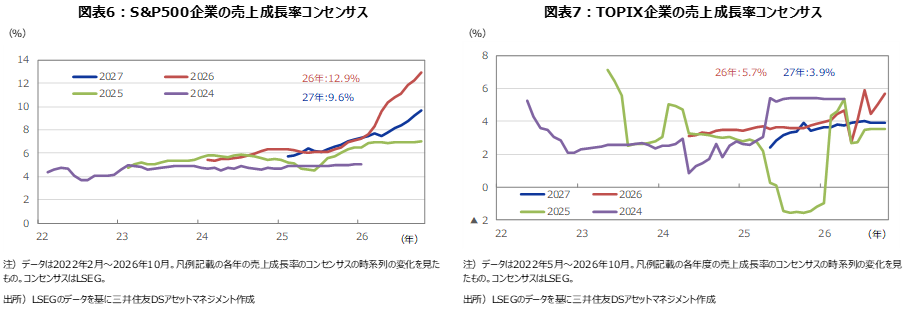
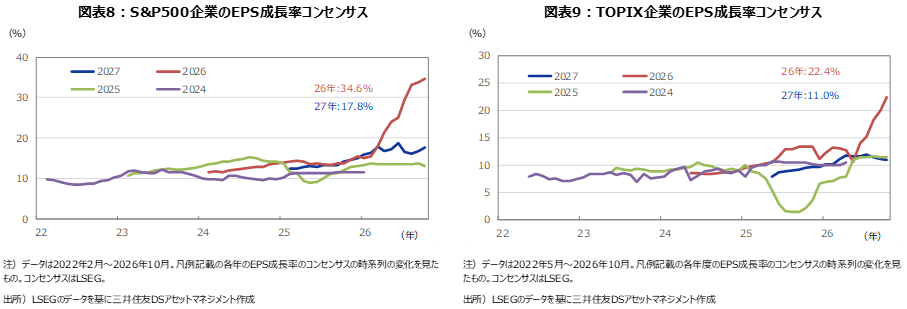
ただし、AI関連企業への影響は一様ではない。半導体や関連機器などを供給する企業では、需要の伸びの鈍化が業績の伸びを抑え、株価の重荷となり得る。一方、投資する側のビッグテックでは、収益化が進む中での投資減速なら、資金負担の増加が和らぎ、株価の支えとなる可能性がある。
リスクは、投資が減速ではなく減少に転じること
リスクは、AI関連投資が減速にとどまらず、減少に転じることだ。上記試算で、機械・機器投資と情報処理機器投資の伸びがそれぞれゼロになると、世界全体の付加価値への押し下げはケース1で約0.34%、ケース2で約0.36%に拡大する。投資が減少に転じれば、押し下げはさらに大きくなり、2027年の世界経済が基本見通しを大きく下回る可能性もある。もっとも、投資がそこまで縮小するのは、AIの収益化や投資回収に対する見方が相当厳しくなるか、規制や電力不足によって投資計画の実行が大きく滞る場合だろう。現時点では、テールリスクと位置づけている。
マクロ調査グループヘッド
渡邊 誠


