
中長期サイクルから読む米企業セクターの歪みと日本企業の改革進展
〜米国は投資の収益化、日本は改革の収益化がカギ〜
2026年9月24日
● 筆者は、中長期の経済サイクルを分析するため、経済の稼働状況を捉える「ビジネスサイクル」指標と、企業の資金調達や財務行動を捉える「クレジットサイクル」指標を独自に作成している。現状、両指標は日米とも株価を支える局面にあることを示している。
● しかし、クレジットサイクルの構成指標や企業の投資動向を見ると、日米の資本配分の変化は異なる。米国では設備投資と外部調達の拡大が、日本では企業部門による株式純購入の拡大が目立つ。
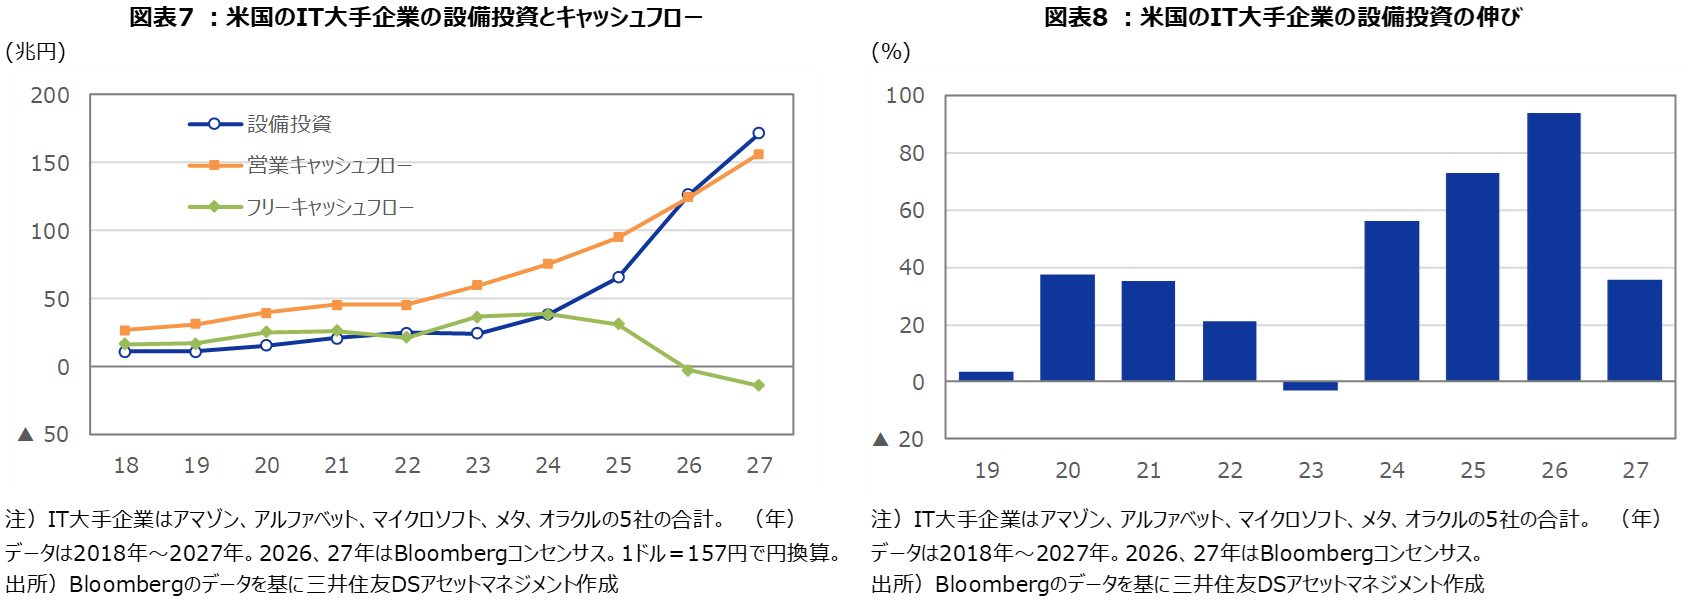
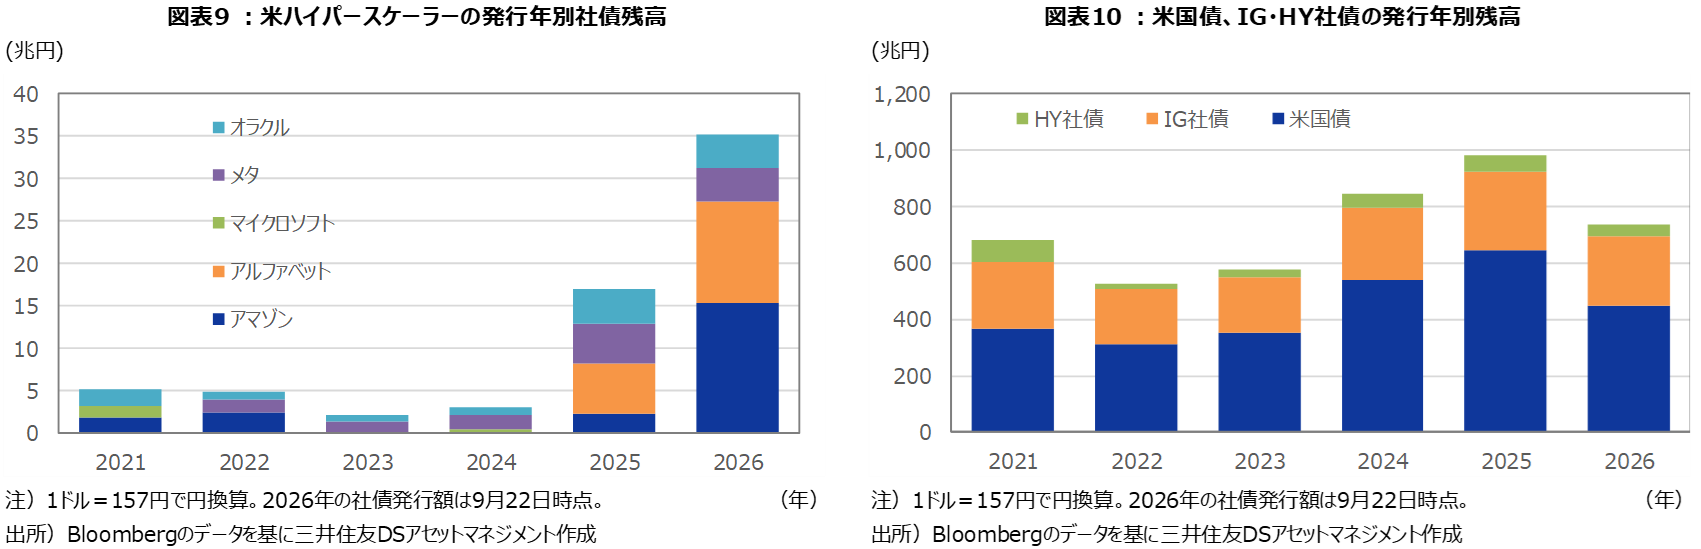
● 米国では、ビッグテックの設備投資と社債調達が拡大している。AIの革新性は確かだが、競争優位を守るための投資が業界全体では過剰投資につながる可能性がある。ビジネス・クレジットサイクル全体の過熱はまだ確認されないが、AI投資の収益化が遅れ、債務依存が高まれば、株式市場だけでなく信用市場にも調整が波及し得る。
● 日本では、社債・ローンによる資金調達とネット株式購入の拡大が、資本配分を見直す企業行動を示唆している。改革と政策の後押しを受け、株式需給の改善に利益成長を加えられるか。米国は投資の収益化、日本は改革の収益化が、株高の持続力を左右する。
景気サイクルは異例の強さ
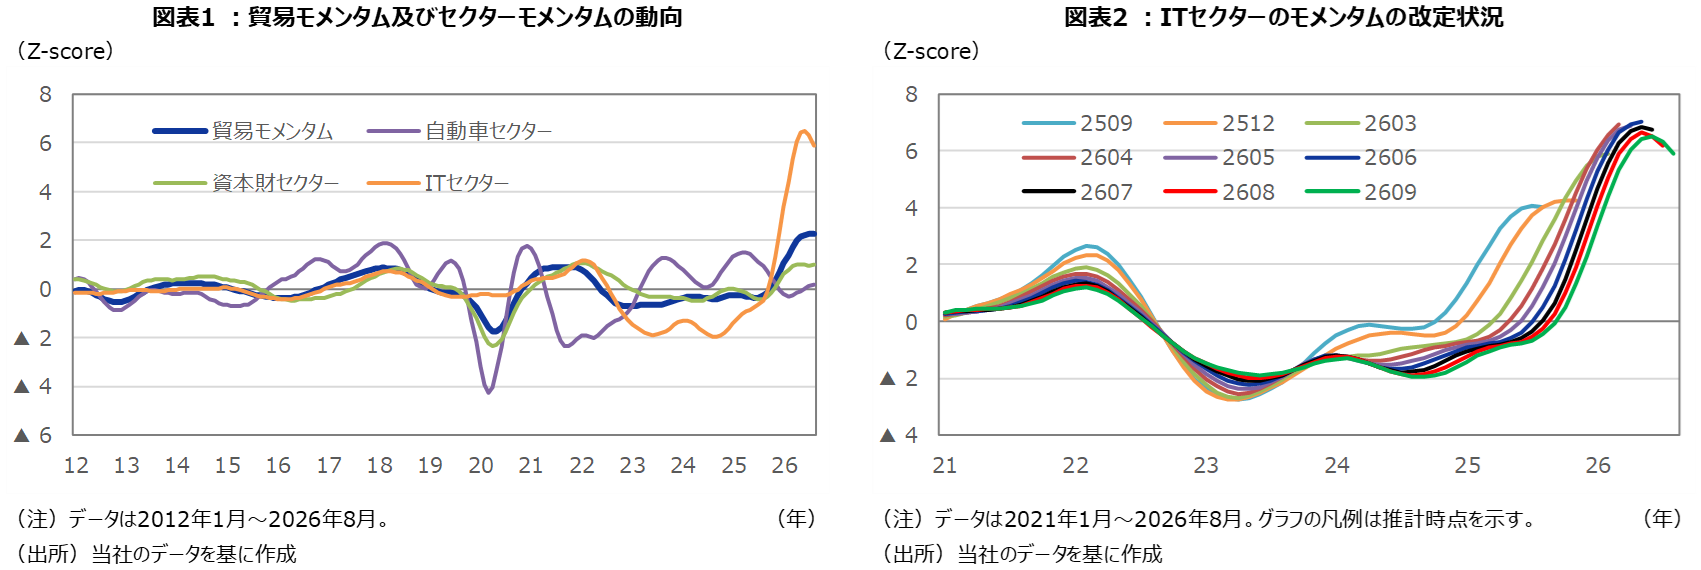
筆者はこの10年ほど、景気のサイクルを主要な分析テーマの一つとして取り上げてきた。サイクルを捉える一つの試みが、これまでマクロビューでも取り上げてきた「貿易モメンタム」である(詳細は2026年3月3日付マクロビュー『株高はいつまで続くのか? ~景気サイクルは株価を後押し~』を参照)。グローバルの景気サイクルに影響を与えるセクターの動向に焦点を当て、短中期の景気循環を捉えるものだ。従来、サイクルのピークにおけるモメンタムの水準は1前後であったが、現状、貿易モメンタムの水準は2強と、ITセクターをけん引役に、異例の高水準にある。過去、モメンタムが明確にピークアウトすると、リスク資産が転調する傾向が見られたが、現状はまだ明確にピークアウトしていない。
ただし、ITセクターのけん引力は春先と比べて鈍っており、サイクルの支え役は自動車セクター、資本財セクターへと移っている。ここ数ヶ月、ハイテク株が一時冴えなかったのは、こうしたモメンタムの限界的な鈍化も関係していると見られ、今後のポイントは、ITが再び勢いを取り戻し、けん引役に戻れるかであろう(図表1、2)。
経済の稼働状況を示すビジネスサイクル、企業の資金調達や財務行動を示すクレジットサイクルに注目
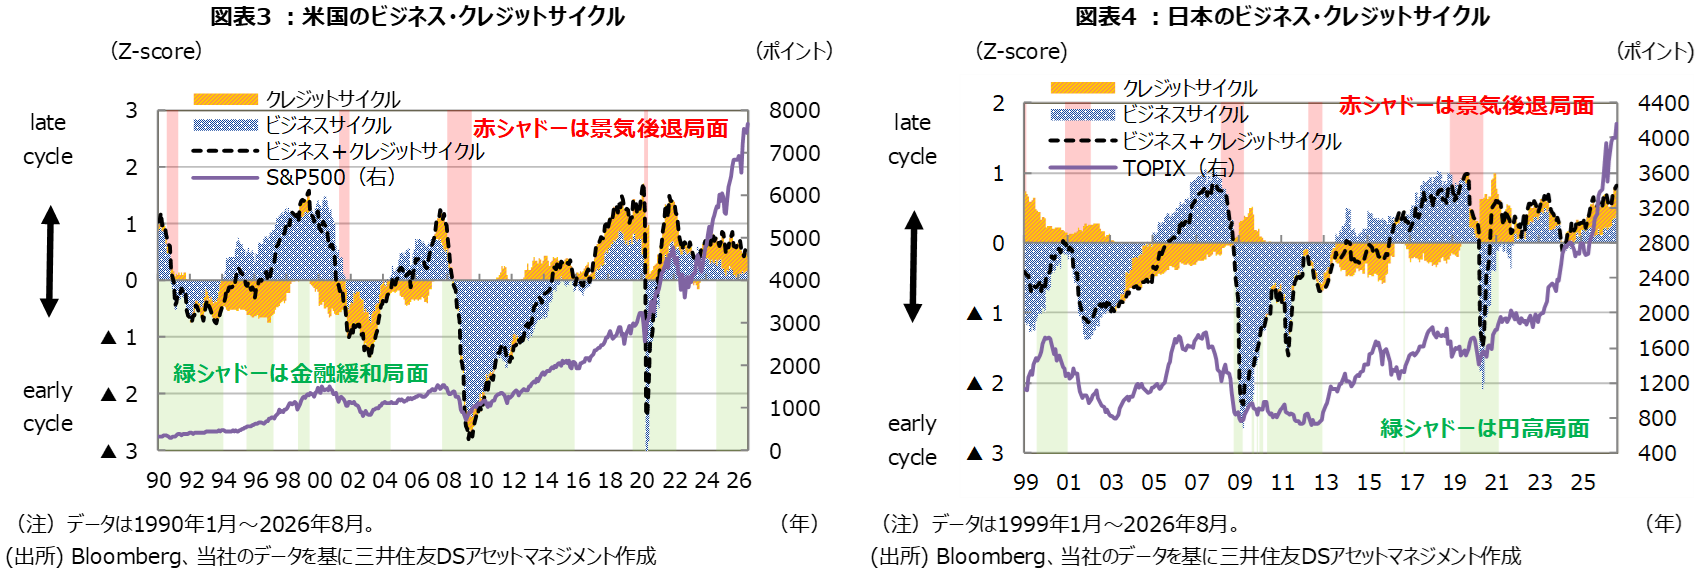
もう一つ、別の視点からサイクルを捉える試みが、今回の本題である中長期の「ビジネス・クレジットサイクル」である。IMFが公表していたBusiness and Corporate Credit Cycleを参考に、経済の稼働状況を捉えるビジネスサイクルと、企業の資金調達や財務行動を捉えるクレジットサイクルを、複数の関連指標のZ-scoreを合成し独自に作成している。
この分析では、両サイクルの位置に加え、その合計がどの程度の水準にあるかを重視する。両者がともにプラスにある局面は、経済の稼働状況と企業の資金調達・財務行動の双方が、株価を支える方向に作用しやすいと捉えている。ただし、強ければ強いほどよいわけではない。過去の分析では、両サイクルの合計が一定の水準に達した局面で、その後に調整が生じてきた。サイクルの強さは、一定の範囲では追い風だが、行き過ぎれば過熱や不均衡の蓄積を示す。この指標は、拡張の強さと、その拡張が限界に近づいている可能性を併せて読むためのものである。もっとも、過去の関係が将来も必ず成立するわけではなく、調整の時期や大きさを機械的に予測するものではない。こうした限界も踏まえ、社内での議論のツールとして活用している。
日米のビジネス・クレジットサイクルは株価を支える局面
現状、米国では両サイクルはプラスにあるが、過去の行き過ぎ領域には達しておらず、少なくとも、この指標が示す総量的な過熱はまだ確認されない。日本も両者がプラスだが、日本で両サイクルがしっかりとしたプラスにある局面は珍しい。特に日本ではクレジットサイクルの堅調さが目立っており、両サイクルは日本株の堅調を裏付ける(図表3、4)。
良好なサイクルの内側で異なる日米の資本配分
今回注目したいのは、サイクルの水準だけでなく、その内側で進む資本配分の変化である。米国では設備投資と外部調達の拡大が、日本では企業部門による株式純購入の拡大が目立つ。日米はともに良好な局面にあるが、将来の利益成長と足元の株式需給への作用は異なり、その持続性を判断するために見るべき対象も異なる。
米国では資本配分における設備投資の存在感が拡大
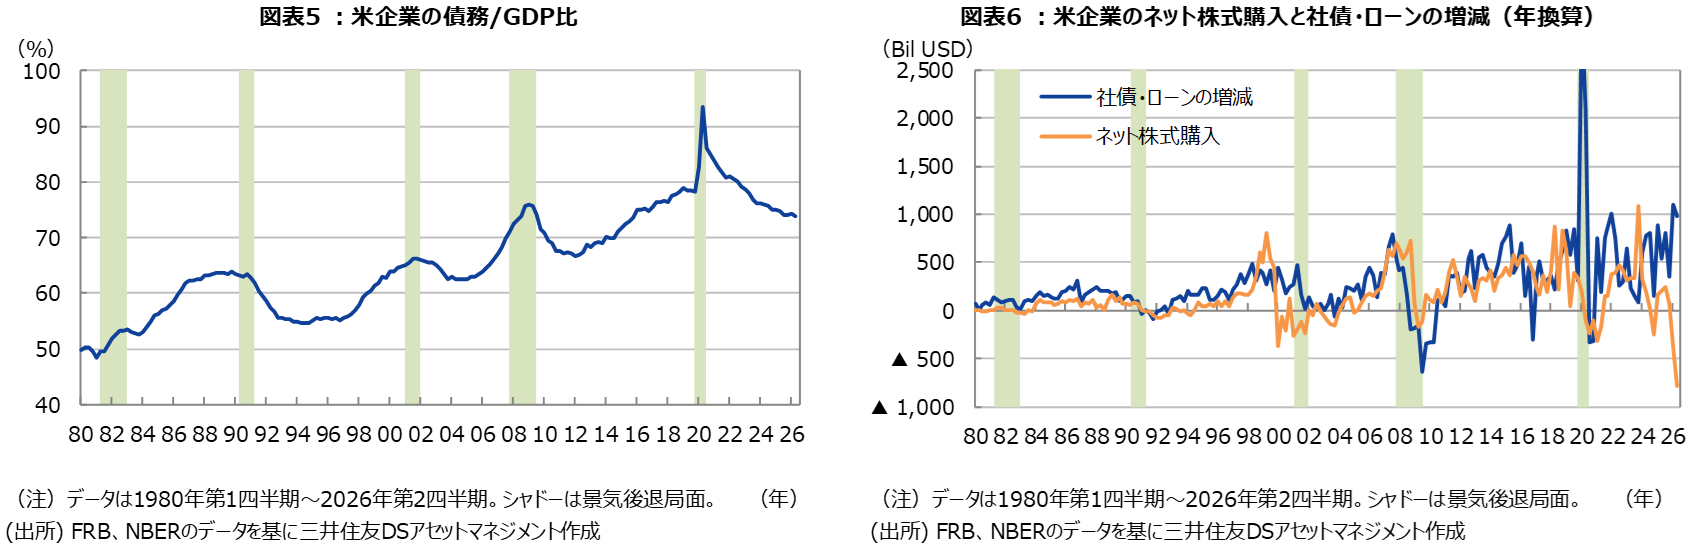
米国では、企業の資金調達と株式取引の組み合わせに変化がみられる(図表5、6)。従来は、社債・借入による資金調達と、自社株買いなどを通じた株式の吸収が併存することで、株式需給を支え、クレジットサイクルも押し上げてきた。しかし足元では、社債・借入による純調達が増える一方、株式の購入・発行バランスも発行側にシフトしている。この資金フローだけで、調達した資金の使途を特定することはできないが、ビッグテックによる社債発行を通じた資金調達の急激な増加、AI関連設備投資の拡大と合わせてみれば、企業の資金配分において、実物投資の存在感が増していると考えられる(図表7~10)。上述の貿易モメンタムにおいて、資本財セクターがサイクルの支え役となっていることも、実物投資の底堅さを示唆している。
※個別銘柄に言及していますが、当該銘柄を推奨するものではありません。
ビッグテックの投資競争と過剰投資のリスク
将来の収益を生む設備投資に資金を振り向けること自体は、前向きな企業行動である。問題は、その投資拡大がビッグテックを中心とする特定分野に強く依存し、競争圧力によって投資競争が自己増幅している可能性があることだ。AIが、生産性の向上や新たな需要の創出につながるイノベーションであることは間違いなく、ビッグテックにとって、AI投資はその成長機会を取り込むための投資である。同時に、既存の競争優位を守るための投資でもある。他社が投資を続けるなかで、自社だけが立ち止まれば、将来の競争から脱落しかねない。そのため、投資の収益性に不確実性があっても、各社は投資を続ける誘因を持つ。ここに、個々の企業にとって合理的な行動が、業界全体では過剰投資につながり得るという問題がある。
もちろん、投資に見合う需要拡大が生じ、十分な収益が生まれる可能性もある。問題は、個々の企業の成否だけではなく、業界全体として、投資に見合う需要と収益を生み出せるかである。米企業セクターの歪みは、成長期待と資金配分が特定分野に集中し、競争圧力によって、収益性を見極めながら投資を抑制することが難しくなっている点にある。収益化が投資拡大に追いつかなければ、過剰能力や収益率の低下が顕在化する。そこに社債調達の増加が重なれば、調整は株式市場だけでなく、信用市場にも波及し得る。また、大規模な資金調達が金利上昇圧力となる場合には、資金調達コストの上昇が投資の採算性をさらに厳しくする可能性もある。サイクルの総量的な過熱を点検するとともに、その内側で進む集中にも目を向ける必要がある。
日本のクレジットサイクルに表れる資本配分の変化
一方、日本では、社債・借入による純調達が増えるとともに、企業部門による株式の純購入が増え、クレジットサイクルを押し上げている(図表11、12)。資金フローの動向は、かつて米企業が株式需給を支えてきた姿に近く、企業が資本構成や資金の使い方を見直している可能性を示す。ガバナンス改革の浸透を背景に、資本コストや株主価値を意識した経営が広がっていることとも整合的である。足元のクレジットサイクルは過去と比べても堅調さが目立ち、資本配分を見直す企業行動の広がりを示唆している。
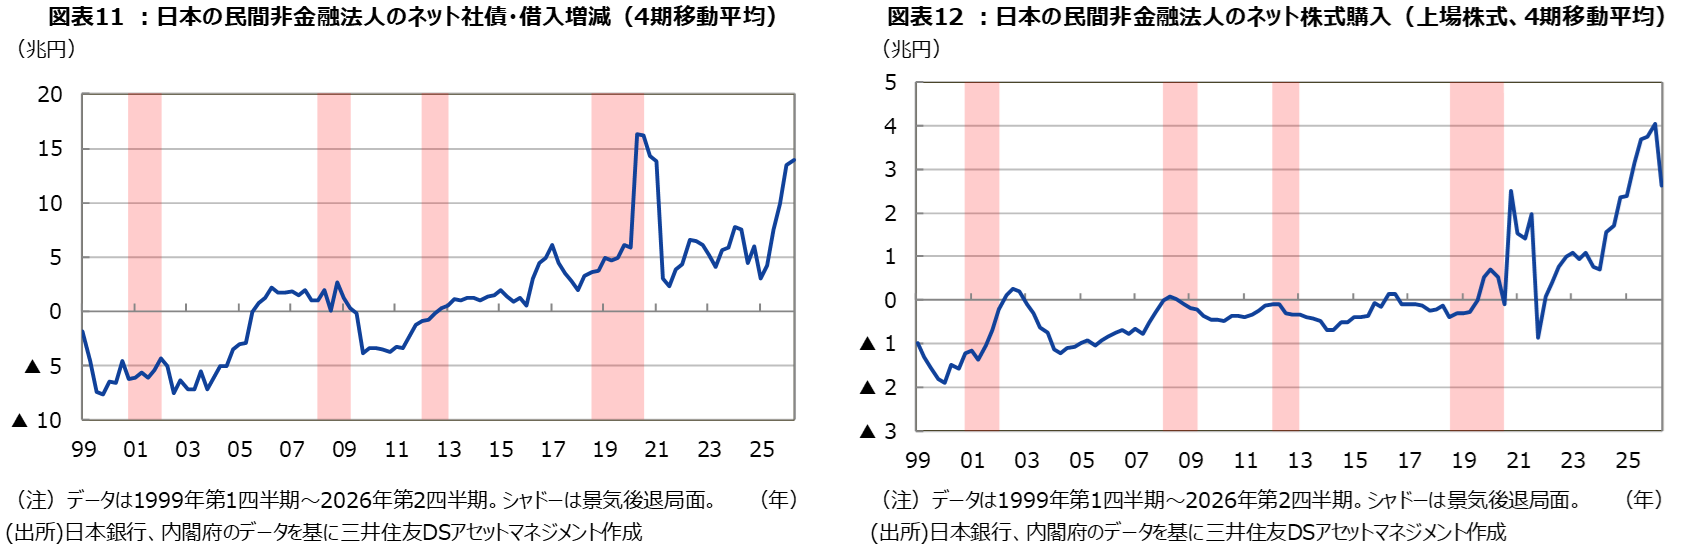
ただし、現状は、日本企業にとっては改革の通過点に過ぎない。自社株買いは株式需給を支え、余剰資本の圧縮を通じて資本効率を改善し得る。しかし、それだけで企業全体の利益創出力が高まるわけではない。改革の次の焦点は、設備、研究開発、人的資本などへの投資や事業の見直しを通じて、持続的な利益成長を実現できるかにある。
日本企業は改革と政策の後押しを稼ぐ力につなげられるか
日本企業が資本配分の見直しを成長につなげるうえでは、制度・政策面の後押しもある。 今回のコーポレートガバナンス・コードの改訂では、成長の道筋を示し、その実現に向けた経営資源の配分を説明することが重視されている。一方、高市政権の成長戦略は、戦略分野を中心とする官民連携の「危機管理投資・成長投資」を掲げている。企業に資本配分の見直しを促すガバナンス改革と、成長分野への投資を促す政策が、同じ方向を向いている点に注目したい。
これは、企業改革が余剰資本の圧縮や株主還元にとどまらず、将来の稼ぐ力を高める投資へと広がるための後押しとなり得る。 ただし、株主還元か成長投資かという二者択一ではない。収益性の高い投資機会には資金を振り向け、そうした機会に乏しい場合には株主に還元する。その判断の質が問われている。政策支援があることと、企業の投資採算が確保されることも別問題である。政策の方向性を評価しつつ、実際に投資が動き出し、生産性や利益の向上につながるかを確認する必要がある。
米国は投資の収益化、日本は改革の収益化がカギ
足元、日米の中長期サイクルはともに株価を支える局面にある。少なくとも米国については、ビジネス・クレジットサイクルの過熱を理由に、株式市場全体の調整を警戒する段階にはない。ただし、サイクルが良好であることは、その内側の資本配分まで健全であることを意味しない。両サイクルの合計が過去の行き過ぎの水準に近づくかに加え、企業の資金調達と使途の変化を点検する必要がある。
本稿で確認したのは、同じ良好なサイクルの下でも、日米で資本配分の変化が異なることである。米国では、設備投資と外部調達の拡大が、将来の利益成長への期待と資金負担を同時に高めている。日本では、企業部門による株式の純購入が需給を支える一方、その先の利益成長はなお確認が必要である。米国では投資負担を利益・キャッシュフローの拡大で賄えるか、日本では需給の支えに稼ぐ力の向上が加わるかが焦点になる。
米国で収益化が遅れ、投資を賄うための債務依存が高まり続けるなら、ビジネス・クレジットサイクル全体の過熱がなくても警戒を強めたい。日本では、資本配分の見直しが生産性や利益の向上につながれば、改革への評価を一段進められる。米国は投資の収益化、日本は改革の収益化が問われている。日米を一括りに強気・弱気で捉えるのではなく、それぞれの資本配分が株価を支える力にどう結びつくかを見極める局面にある。
マクロ調査グループヘッド
渡邊 誠


