


2026年10月21日
三井住友DSアセットマネジメント
チーフマーケットストラテジスト 市川 雅浩
【市川レポート】2026年10月FOMCプレビュー~今回の注目点を整理する
●弊社は政策金利について、大方の見方と同じく据え置きを予想するが、全会一致となるかに注目。
●ウォーシュ議長の記者会見は前回同様簡潔なものとなり、発言に目新しい材料はないと予想する。
●今会合はノーサプライズで利上げは物価指標や原油次第、弊社は来年3月の利上げ予想を追加。
弊社は政策金利について、大方の見方と同じく据え置きを予想するが、全会一致となるかに注目
米連邦準備制度理事会(FRB)は、10月27日、28日に米連邦公開市場委員会(FOMC)を開催します。今回はFOMCメンバーによる経済見通しや、メンバーが適切と考える「政策金利水準の分布図(ドットチャート)」は公表されないため、FOMC声明と、記者会見でのウォーシュ議長の発言が焦点となります。以下、これらについて、主な注目点を整理していきます。
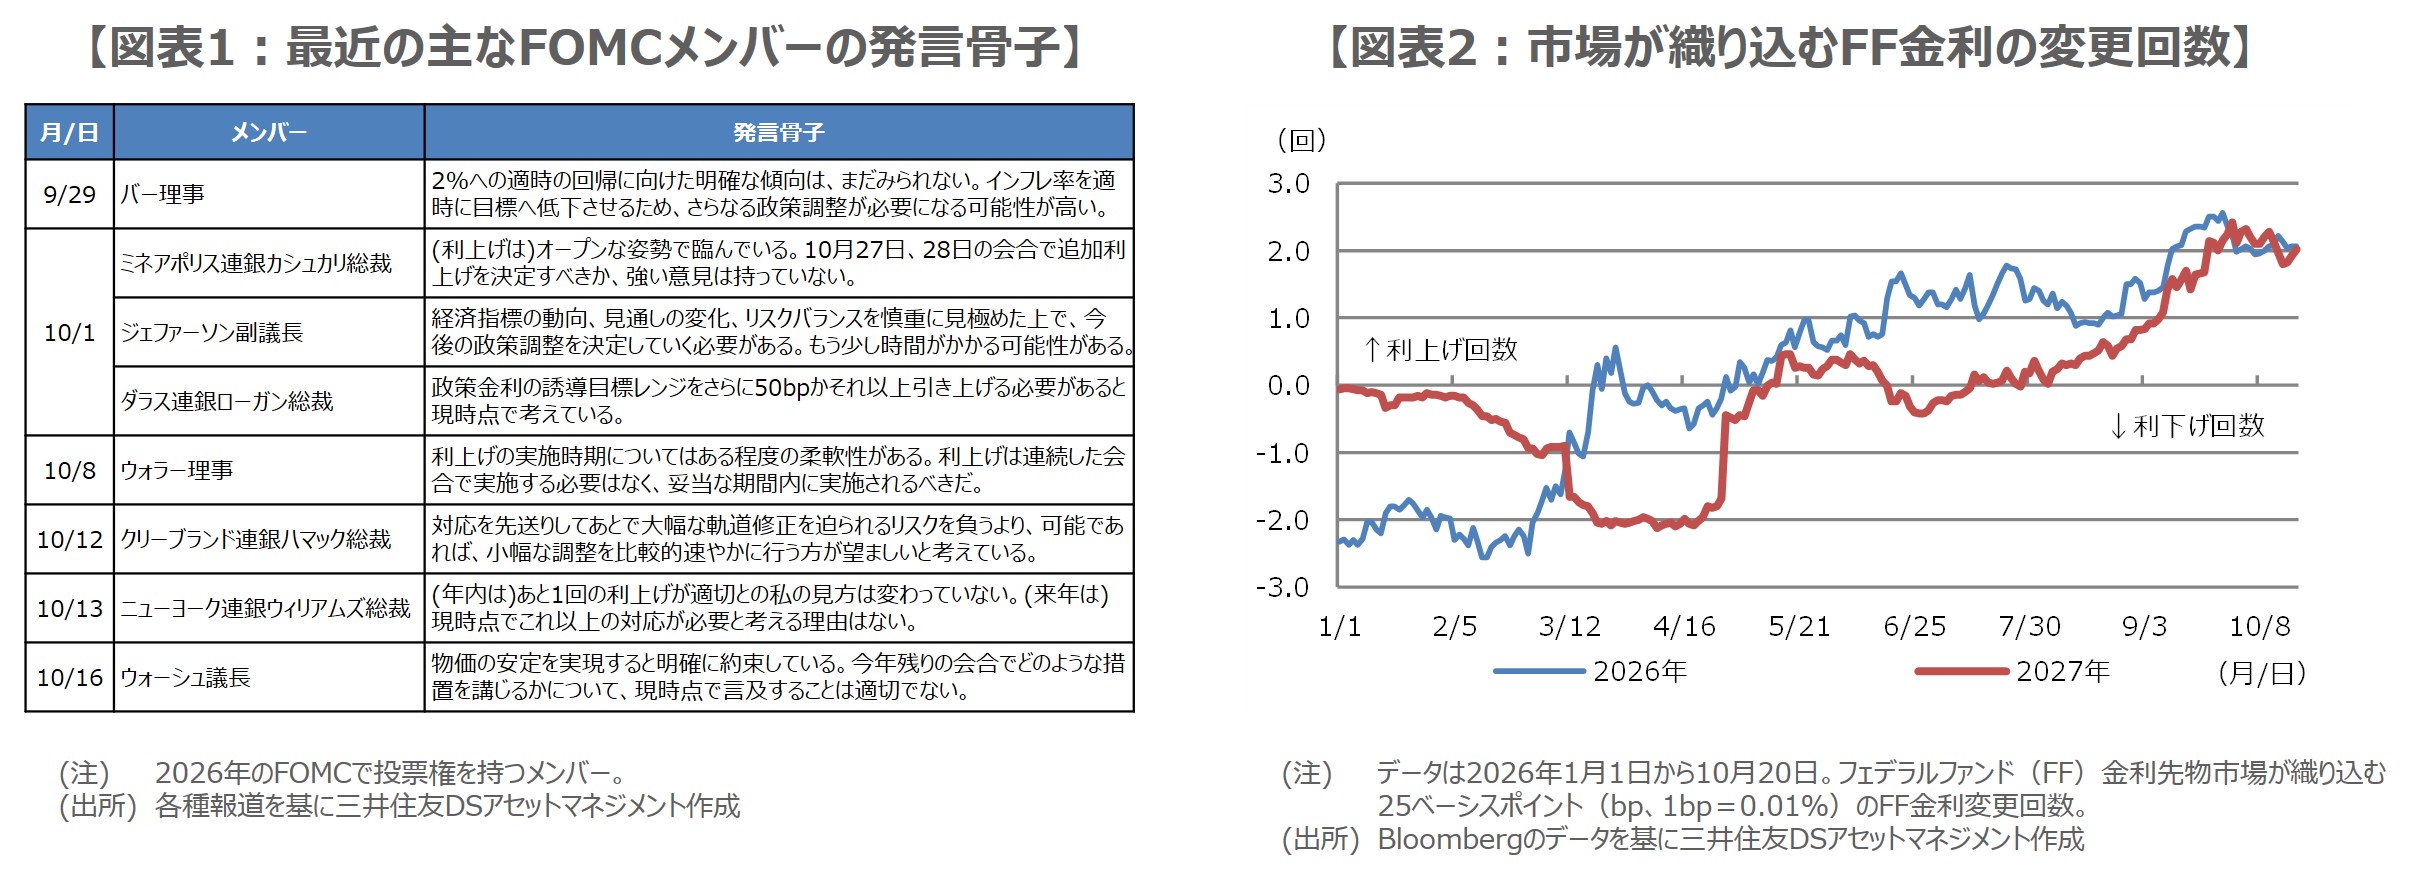
まず、フェデラルファンド(FF)金利の誘導目標(現行3.75%~4.00%)について、弊社は市場の大方の見方と同じく、据え置きを予想しています。なお、直近のメンバーの発言(図表1)からは、利上げペースの考え方にはいくらか差があるように見受けられ、バー理事、ローガン総裁、ハマック総裁らは追加引き締めの必要性を強く意識しているように思われます。そのため、FOMC声明では、これらのメンバーの投票行動も注目されます。
ウォーシュ議長の記者会見は前回同様簡潔なものとなり、発言に目新しい材料はないと予想する
次に、ウォーシュ議長の記者会見における発言については、10月16日の国際通貨基金(IMF)・世界銀行の年次総会における発言内容(図表1)と、基本的には変わらない可能性が高いと考えます。ウォーシュ議長は恐らく、物価の伸びが高い状態にあることに言及した上で、物価の安定に最優先で取り組む姿勢を維持し、フォワードガイダンス(金融政策の先行きに関する指針)は示さないことを繰り返し述べるとみています。
なお、前回9月のFOMCでは、FF金利の誘導目標について、2023年7月以来、3年2カ月ぶりに25ベーシスポイント(bp、1bp=0.01%)の引き上げが決定されましたが、その後の記者会見は約30分で終了し、2011年の記者会見開始以来、最も短い会見となりました。今回の会見も同様に簡潔なものとなり、ウォーシュ議長の発言に目新しい材料はないと予想されますが、市場はこれらについて、おおむね想定済みと思われます。
今会合はノーサプライズで利上げは物価指標や原油次第、弊社は来年3月の利上げ予想を追加
以上の点を踏まえると、今回のFOMCの結果は、市場にとって「ノーサプライズ」となる公算が大きいと考えられます。一方、FF金利先物市場に目を向けると、25bpの利上げ回数は年内2回(9月の利上げ1回を含むため、年内あと1回)、来年も2回がほぼ織り込まれています(図表2)。これらの織り込みは、ノーサプライズが予想される今回のFOMCよりも、今後発表される米国の物価指標や、原油価格の動向に左右されるとみています。
弊社は米金融政策について、これまで25bpの追加利上げは年内12月のみと予想していましたが、10月19日にこの見方を修正し、来年3月の追加利上げを加えました。この見通しのリスクは物価の上振れであり、中東情勢の緊張と原油の高止まりが長期化した場合は、米国の物価安定に時間を要し、利上げ回数の増加が見込まれます。ただ、現時点で米国の物価の上振れは、サブシナリオと位置付けています。