


2026年10月13日
三井住友DSアセットマネジメント
チーフマーケットストラテジスト 市川 雅浩
【市川レポート】米中間選挙の4つのシナリオとそれぞれで想定される金融市場の反応
●世論調査では下院は民主党優勢、上院は接戦だが、ここにきて上院も民主党が奪還との見方も。
●上下両院民主党なら財政懸念後退、債務上限問題はリスク、AI・半導体関連株には懸念材料。
●ただ、各シナリオで市場がどの点に焦点をあてるかによって、同じシナリオでも異なる反応となることも。
世論調査では下院は民主党優勢、上院は接戦だが、ここにきて上院も民主党が奪還との見方も
11月3日に投開票が行われる米中間選挙では、上院の定数100議席のうち3分の1の議席(今回は補欠選挙2議席を含めて35議席)が、下院の定数435議席の全議席が、それぞれ改選されます。直近の世論調査の平均値をみると、トランプ米大統領の支持率は40%を割り込み、下院は民主党が優勢、上院は接戦となっています。ただ、ここにきて上院も民主党が奪還するとの見方が強まっています。
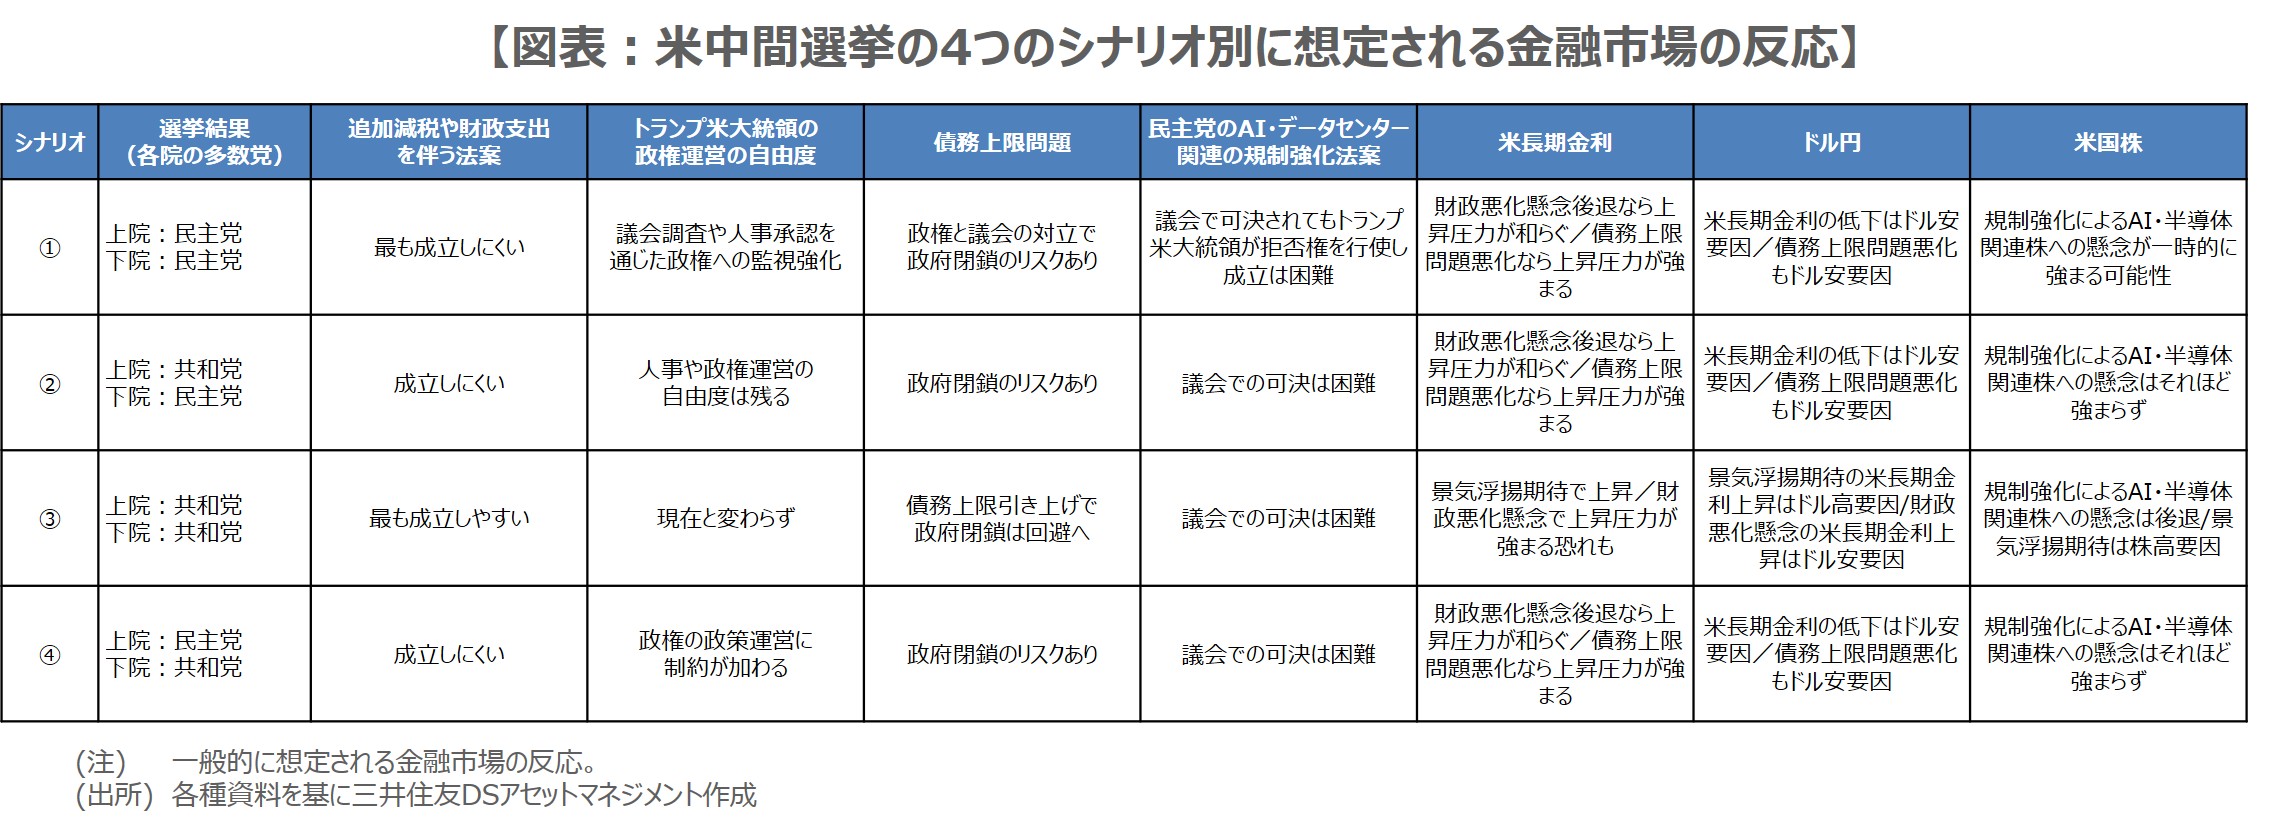
そこで今回のレポートでは、中間選挙の4つのシナリオ別に想定される金融市場の反応を考察します(図表)。シナリオについて、具体的には、①上下両院とも民主党が過半数議席を奪還するケース、②上院は共和党が過半数議席を維持し、下院のみ民主党が過半数議席を奪還するケース、③上下両院とも共和党が過半数議席を維持するケース、④上院のみ民主党が過半数議席を奪還し、下院は共和党が過半数議席を維持するケースの4つです。
上下両院民主党なら財政懸念後退、債務上限問題はリスク、AI・半導体関連株には懸念材料
①は、トランプ米政権による追加の大型景気刺激策が最も進めにくくなるケースで、議会調査や人事承認を通じた政権への監視も強まることになり、米長期金利の上昇圧力は和らぐことが予想されます。一方、2027年には政府債務が法定上限に達する見通しで、政権と議会の対立が深刻化すれば米資産の敬遠につながりやすく、また、人工知能(AI)・データセンターに関する民主党の規制強化の動きは、AI・半導体関連株の懸念材料と思われます。
②も、追加減税や財政支出拡大を伴う法案が成立しにくくなるケースですが、共和党が上院の過半数議席を維持するため、大統領による人事や政権運営の自由度は比較的残ります。また、①と同じく、債務上限の引き上げが難航し、政府機関の閉鎖リスクは相応に高いとみられます。なお、民主党がAI・データセンターに関する規制を強化する法案を下院で可決しても、共和党が多数党の上院で否決される可能性が高いと考えられます。
ただ、各シナリオで市場がどの点に焦点をあてるかによって、同じシナリオでも異なる反応となることも
③は、トランプ米政権が追加減税や財政支出拡大などを最も推進しやすくなるケースです。企業業績への期待が高まり、AI・データセンターに関する規制強化の懸念も後退することで、米国株にはプラスとなる一方、財政赤字拡大やインフレへの警戒が強まれば、米長期金利の上昇につながる恐れがあります。日米金利差の拡大はドル高・円安要因ですが、財政悪化などに起因する米長期金利の上昇は、ドルの減価要因にもなり得ます。
④は、現時点で相対的に実現の公算は小さいとみられますが、②と同様、追加減税や財政支出拡大を伴う法案が成立しにくくなるケースです。また、民主党が上院多数党のため、大統領による人事や政権運営に制約が加わります。なお、図表で示した通り、金融市場の反応は、各シナリオにおいて市場がどの点に焦点をあてるかによって、同じシナリオでも異なる反応が予想されるため、この点は注意が必要です。