
2026年9月24日
三井住友DSアセットマネジメント
チーフマーケットストラテジスト 市川 雅浩
【市川レポート】2026年9月日銀政策会合レビュー~今回の総括と今後の市場展望
●25bpの利上げは予想通り、声明では利上げの理由が明記され利上げ継続の方針が維持された。
●植田総裁は政策局面の変化を指摘、利上げは毎会合議論し、特定のやり方も事前に排除せず。
●弊社は来年1月と6月の利上げ予想を維持、中東情勢悪化と原油高はリスクシナリオだが要注意。
25bpの利上げは予想通り、声明では利上げの理由が明記され利上げ継続の方針が維持された
日銀は9月17日、18日に金融政策決定会合を開催し、大方の予想通り、政策金利である無担保コール翌日物金利の誘導目標を25ベーシスポイント(bp、1bp=0.01%)引き上げ、1.25%程度とすることを決定しました。なお、浅田統一郎審議委員と佐藤綾野審議委員は利上げに反対し、他の審議委員から50bpの利上げ提案はありませんでした。以下、今会合のポイントを整理し、今後の日銀金融政策の見通しと国内金融市場への影響を考えます。
まず、声明では、利上げの理由として、経済・物価がおおむね日銀の見通しに沿って推移していること、基調的な物価上昇率が2%を超えて上振れるリスクがあること、金融環境が緩和的であることが挙げられました。また、今後の金融政策の運営については、経済・物価・金融情勢に応じ、政策金利を引き上げて金融緩和の度合いを調整し、基調的な物価上昇率を2%程度の水準で安定させることが重要との方針が維持されました。
植田総裁は政策局面の変化を指摘、利上げは毎会合議論し、特定のやり方も事前に排除せず
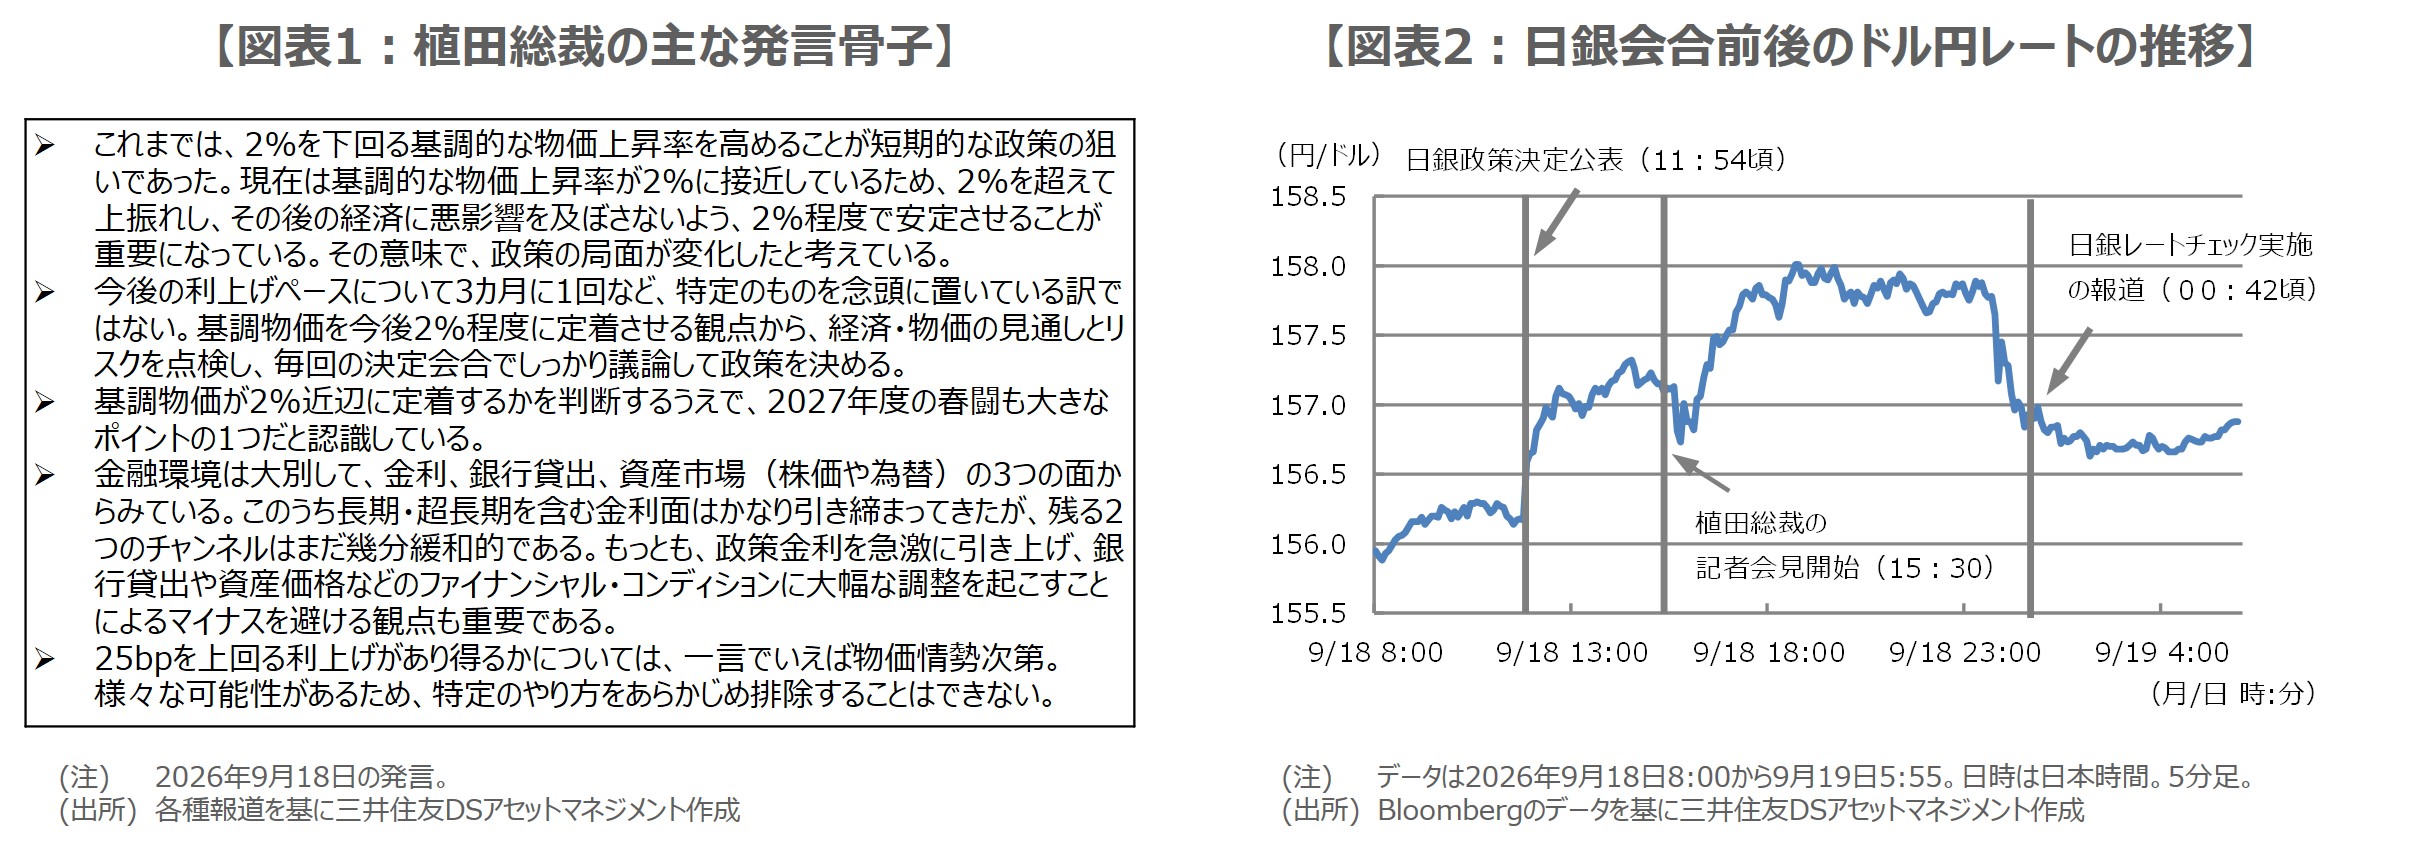
次に、植田和男総裁の記者会見に焦点を移すと(図表1)、植田総裁は今回、政策の局面が変化したことに言及しました。具体的には次のとおりで、これまでは2%を下回る基調的な物価上昇率を高めることが短期的な政策の狙いであったものの、現在は基調的な物価上昇率が2%に接近しており、それを超えないように2%程度で安定させることが重要になっていることから、その意味で政策の局面が変化したとの認識を示しました。
ただし、植田総裁は今後の利上げペースについて、3カ月に1回など、何か特定のものを念頭に置いている訳ではなく、経済・物価の見通しとリスクを点検し、毎回の決定会合でしっかり議論して政策を決めると述べました。また、利上げ幅が25bpを上回る可能性については、物価情勢次第であり、様々な可能性があるため、特定のやり方をあらかじめ排除することはできないとの考えを明らかにしました。
弊社は来年1月と6月の利上げ予想を維持、中東情勢悪化と原油高はリスクシナリオだが要注意
今回は、改めて利上げの継続方針が確認された会合と総括できます。なお、2名が利上げに反対したことなどから、ドル円は今回の結果にドル高・円安で反応しました(図表2)。ただ、日銀は少なくとも利上げ継続姿勢を明示しているため、円安進行の背景には投機筋の円売りも相応にあったと推測され、一部で報道されたように、日銀が市場参加者にドル円相場の水準を照会する「レートチェック」を実施したことは、投機抑制の観点で妥当と考えます。
弊社は日銀が来年1月と6月に25bpずつ追加利上げを行い、ターミナルレート(利上げの最終到達点)は1.75%になると予想しており、このペースであれば国内金融市場への影響は限定的とみています。仮に、中東情勢がさらに悪化し、原油価格が一段高となれば、インフレ懸念と早期の大幅利上げ観測が急速に強まり、国内金融市場が大きく混乱することも想定されますが、弊社はこのケースについてはリスクシナリオと位置付けています。